

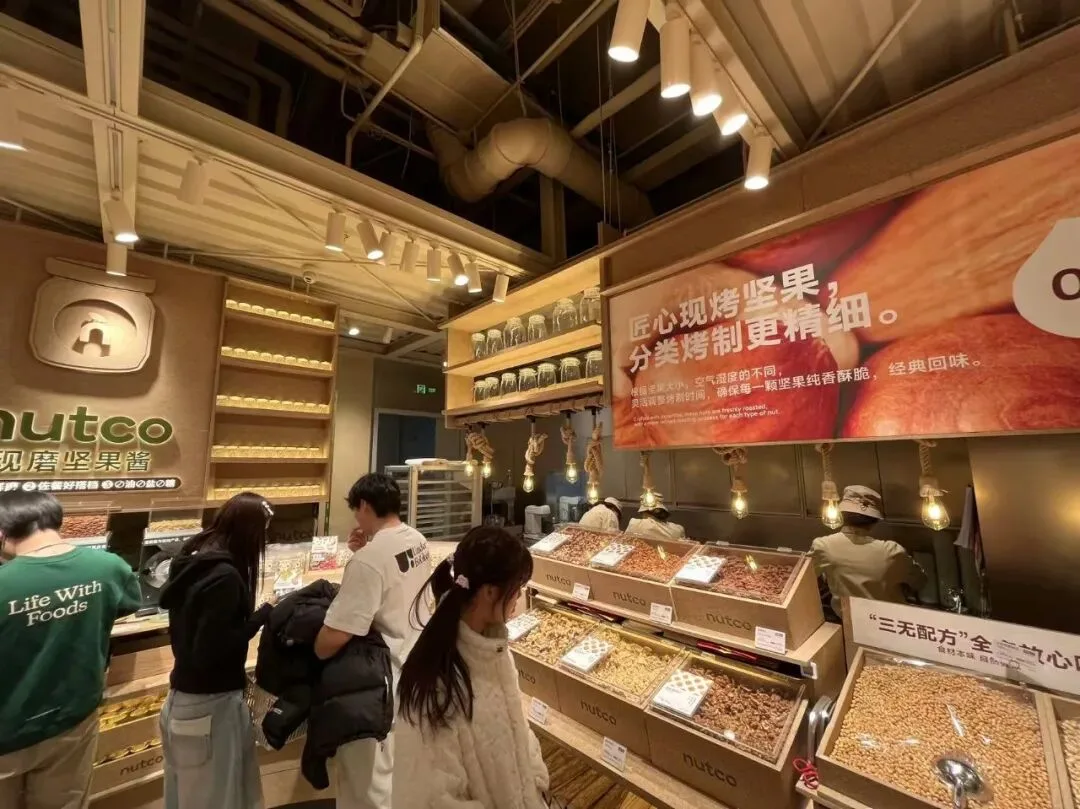
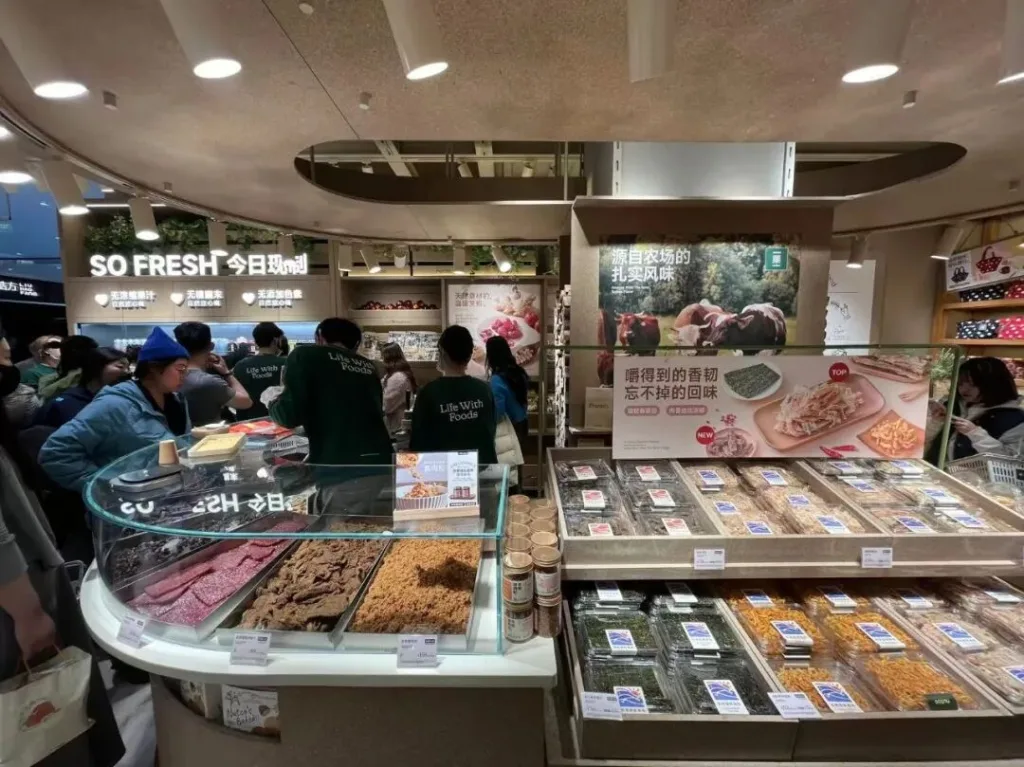
深圳布吉万象汇,金粒门华南首店开业当日,排队热潮持续三小时,成为商圈现象级打卡事件。
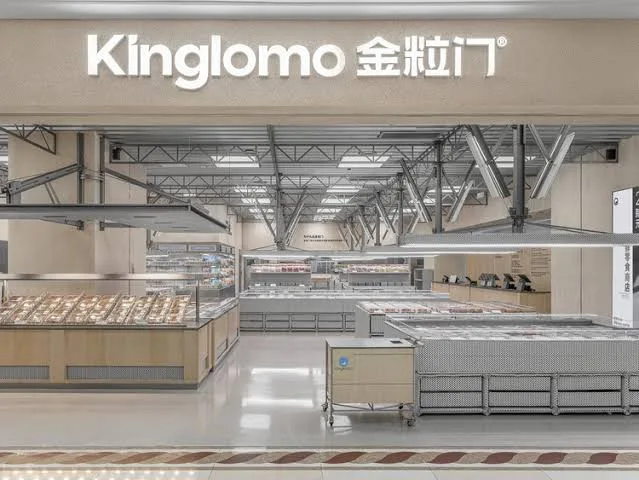
在大众认知里迅速走红的金粒门,并非突然崛起的行业新贵。品牌溯源可见,其2015年起步于长沙本土板栗炒货小店,2021年完成战略升级,转型为国内首家新鲜零食直营品牌。核心团队深耕零售领域,大多具备山姆会员店从业背景,主打现制工艺、短保周期、高新鲜度的差异化零食产品,凭借高性价比与优质体验,被消费者称作“平价小山姆”。目前品牌拥有40余家直营门店,行业估值稳定在20亿—30亿元区间。
尽管算不上新锐品牌,金粒门却在社交平台掀起热潮。#攻打金粒门# 相关打卡攻略广泛传播,年轻人奔赴商场负一层门店,拎着品牌定制纸袋,将这份新鲜零食视作新式生活方式的具象符号。
这并非个例,而是整个新鲜零食赛道爆发的缩影。一栗北京合生汇首店开业半小时即排起长队,几多全落地长沙后短时间内开出上百家直营店,蒲妈妈从宁波起步,快速突围、进驻全国各大商场负一层核心区位……一众新鲜零食品牌,正在改写线下零食零售的市场格局。
2026年的零食行业,存量竞争已然白热化。传统量贩零食深陷低价内卷,品牌为微小价差贴身肉搏、利润持续承压;而新鲜零食赛道凭借现制现售、短保锁鲜、明档可视化制作的差异化优势,开辟出一条全新增长曲线,跳出了量贩赛道的低价困局。
赛道爆发的势头,有硬核数据佐证。据《2026中国零食消费新趋势》白皮书数据,国内新鲜零食市场规模从2020年不足50亿元,高速攀升至2025年的180亿元,年复合增长率超40%,增速远超传统休闲零食行业平均水平。浙商证券、尚普咨询一致预测,2026年赛道规模将突破400亿—500亿元,同比增速近乎翻倍。资本端同样热度高涨,中泰证券统计显示,2025年全年新鲜零食赛道融资事件超20笔,融资总额突破10亿元。
但火热的市场表象之下,暗藏着难以规避的行业隐忧。截至2026年8月中旬,金粒门、几多全、一栗、蒲妈妈四大头部原生品牌,无一完成正式A轮融资落地。即便行业头部估值普遍喊至20亿—30亿元,红杉中国等多家头部产业资本、互联网战投持续尽调观望,始终没有实质性资金入局。
消费者狂热排队、资本谨慎观望,两极分化的态势背后,是新鲜零食赛道的核心争议:这场席卷线下商圈的消费热潮,究竟是适配行业迭代的真实风口,还是资本、市场联合催熟的网红泡沫?
一、风口崛起:踩中量贩零食的体验缺口
想要读懂新鲜零食的爆发逻辑,首先要看懂其对标赛道——传统量贩零食的发展困境。
过去三年,量贩零食是线下零售最火爆的赛道,实现了跨越式扩张。2022年全国量贩零食门店约2.2万家,2026年预计逼近6.3万家,三年门店数量翻近三倍,2025年全行业销售额突破2200亿元。其中鸣鸣很忙2026年1月登陆港交所,年营收达661.7亿元、门店超2.2万家,成功将零食小店做成千亿市值产业,缔造了量贩零食的扩张神话。
但极速跑马圈地的红利已然消退,行业正式进入存量博弈阶段。闭店潮蔓延、单店年均营收下滑、加盟商回本周期大幅拉长、低价内卷加剧,多重问题集中爆发。量贩零食极致低价、重规模、轻体验的模式短板彻底暴露,为新鲜零食的崛起腾出了市场空间。新鲜零食精准踩中了量贩零食高速扩张后遗留的消费体验缺口、品质缺口与情绪价值缺口。
两大赛道的商业逻辑,堪称完全对立。量贩零食的核心竞争力是供应链效率:依托大规模集中采购,极致压缩上游成本,以海量SKU、极致低价吸引客流,本质是“性价比流量生意”。
而新鲜零食的核心壁垒是门店精细化运营与场景体验:将炒货机、烤箱、卤味操作台前置门店,以可视化现制场景、烟火气香气、即时新鲜口感留住客流,再通过精简优质SKU、高毛利核心单品提升客单价与复购,把“低价选购”升级为“体验式消费”。
一栗nutco北京首店是典型运营样本:门店外场布局现烤板栗、平价甜品等低决策门槛产品,主打引流留人;店内核心区域陈列高毛利坚果、果干等品类,拉升整体客单价。整店仅200—300个SKU,涵盖30余款果干、16款坚果、13款烘焙产品,对比量贩店数千SKU的堆砌模式,形成独特的宽类窄品结构——品类全覆盖、单品精精选。
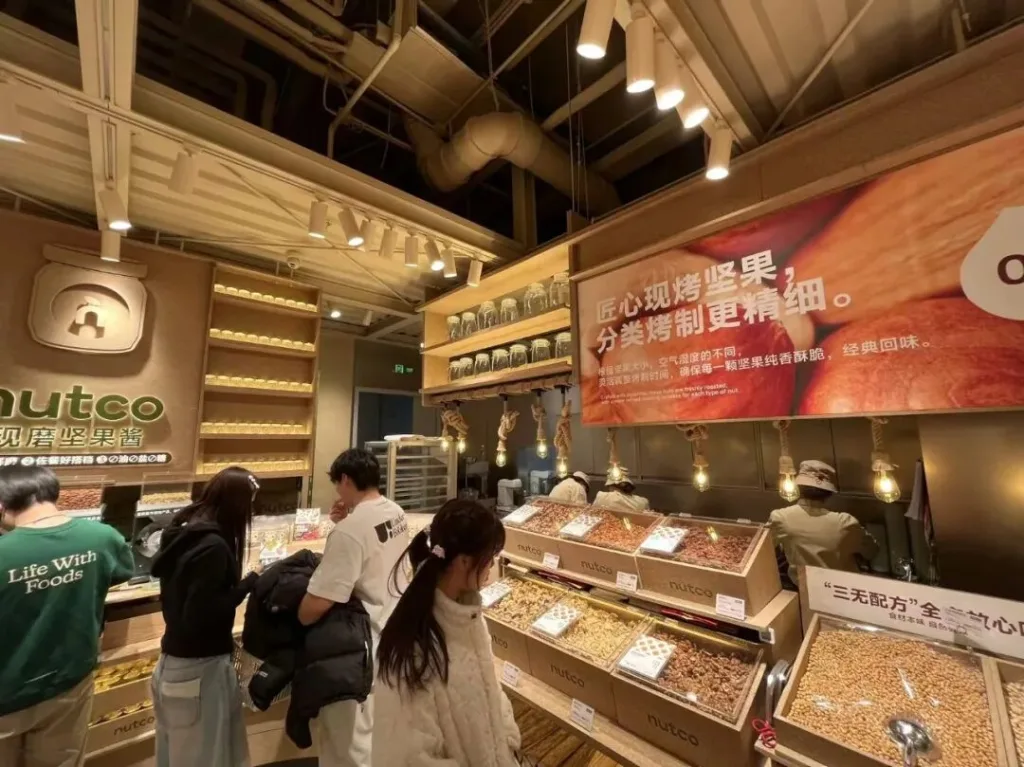
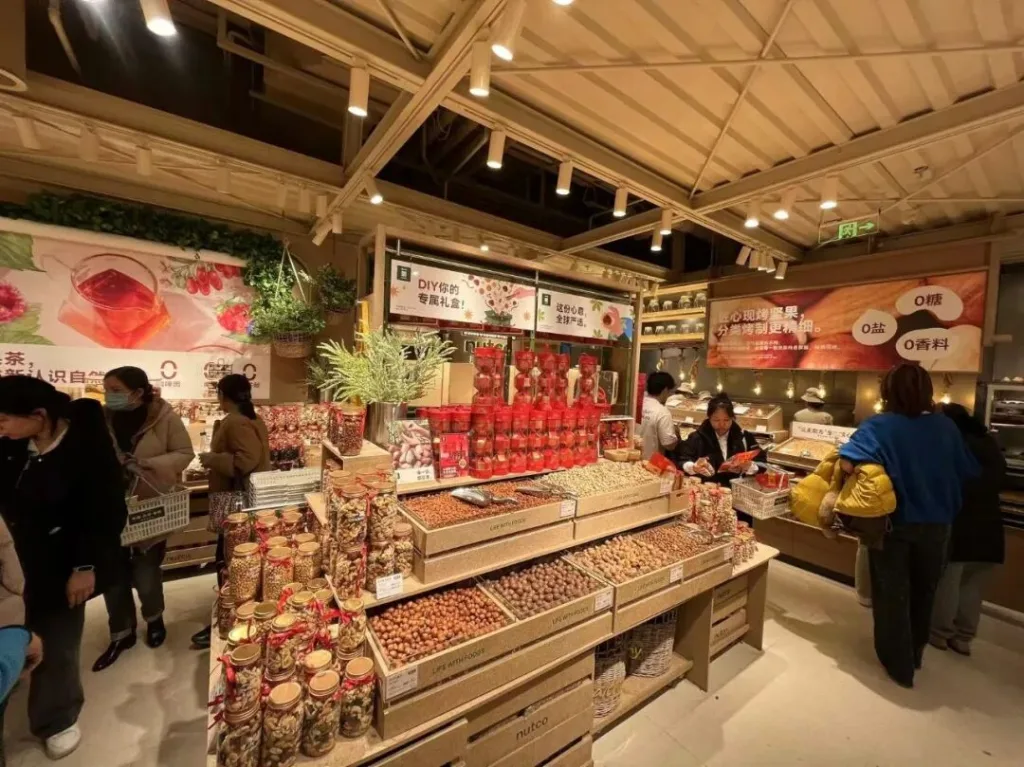
这种精简SKU模式,是赛道特性倒逼的最优解。新鲜零食主打短保锁鲜,SKU越多、周转压力越大、损耗风险越高。集中订单、聚焦核心单品,才能最大化提升单品动销、降低库存损耗。蓝鲸财经数据显示,某头部新鲜零食品牌139个SKU中,1—5天超短保品类仅占46%,却贡献了超60%的销售额,短保新鲜产品已然成为赛道核心营收支柱。
除了供给端迭代,消费端升级是赛道爆发的核心底层动力。《2026中国零食消费新趋势》白皮书对5000余名消费者的调研数据显示,84.98%的消费者认为零食能够带来情绪幸福感,72.3%的城市居民为零食设立独立月度消费预算,67.04%愿意为健康、新鲜的零食支付溢价。尼尔森同期数据佐证消费习惯变迁:50.13%的消费者每周吃零食超4次,23.59%实现每日食用。
零食早已跳出传统“消遣零食”的定位,逐步升级为日常刚需的第四餐,兼具饱腹、情绪治愈、社交属性。在此背景下,新鲜、即时、有烟火气、高品质的零食,不再是消费加分项,而是适配大众新生活方式的刚需选择。
二、赛道格局:三类玩家入局,群雄逐鹿白热化
凭借差异化优势与消费红利,新鲜零食迅速成为休闲食品行业的增量蓝海,目前赛道已形成原生头部品牌、区域突围品牌、产业跨界巨头三类玩家同台竞技的格局,赛道竞争日趋激烈。
1. 第一梯队:原生头部品牌,奠定赛道基本盘
薛记炒货是赛道老牌龙头,目前门店规模达1200—1300家,稳居行业首位。作为上一轮高端炒货赛道的代表品牌,薛记2026年9月在北京朝阳合生汇全新升级门店,新增短保面包、现烤点心等品类,正式全面入局新鲜零食赛道,开启二次增长曲线。品牌1992年创立于济南,2022年斩获美团龙珠、启承资本6亿元融资,常年维持约50%的高毛利率,高端松子等单品单价居高,被网友戏称“薛记珠宝店”,高端品质认知深入人心。
几多全是赛道增速最快的黑马品牌,背靠黑色经典集团成熟供应链体系,2025年3月正式孵化落地,短短一年半时间开出130余家门店。依托母公司16年积淀的冷链物流、中央厨房基础设施,品牌能够稳定输出鲜卤核心产品,构筑起多数新锐品牌难以复制的供应链壁垒,同时定下2026年新增600—1000家门店、2027年冲击2000家门店的激进扩张目标。
一栗nutco从沈阳起步,目前门店数量突破百家,近七成营收来自现制、手作产品。品牌主打“中央工厂预制半成品+门店终端现制”的轻运营模式,布局沈阳、南京两大自有生产基地,依托高频冷链配送,保障门店产品新鲜度,现磨坚果酱、现烤面包、冷萃水果酸奶等特色单品极具差异化。
2. 第二梯队:区域标杆品牌,稳步全国拓张
金粒门2020年在长沙开出首店,坚持全直营模式,全国门店约40家,单店盈利能力稳居行业前列。品牌优质门店月销售额超400万元,客单价稳定维持在50—60元。供应链端重资产布局,在长沙、东莞、常州落地三大生产基地,其中东莞、常州工厂单体投资均超亿元,现已全面投产。凭借强劲的单店模型与供应链实力,品牌传出华润系有意投资的消息,深耕万象城、万象汇体系的门店布局,进一步夯实品牌公信力。
蒲妈妈起家于宁波,现有约67家门店,精准卡位各大购物中心负一层核心流量位,打造出差异化的“地下新鲜零食”样本,凭借场景优势快速抢占区域市场。
3. 第三梯队:跨界巨头扎堆,赛道热度再升级
2026年以来,新鲜零食赛道的高增长势能,吸引一众头部消费品牌跨界入局,赛道竞争彻底升温。绝味食品、茶颜悦色、来伊份、三只松鼠、永辉超市、有友食品等十余家长期深耕消费、零食、餐饮赛道的巨头,纷纷推出新鲜零食专属品牌、专区或门店,抢占新赛道红利。仅2026年上半年,就有超10家企业全新入局,线下新店密集落地。
产业巨头扎堆入局,印证了行业共识:在传统零食赛道增长见顶、存量内卷的当下,新鲜零食是休闲食品行业为数不多的确定性增量故事。
三、四大隐忧:热闹背后,资本观望的核心真相
市场热度、消费数据、入局声势看似一片大好,但头部品牌A轮集体卡壳、资本只看不投的现状,暴露了赛道深层的结构性痛点。四大核心问题,成为制约行业规模化爆发、阻挡资本入局的关键瓶颈。
1. 高损耗、重运营,盈利模型极不稳定
短保新鲜是新鲜零食的核心卖点,也是最大运营痛点。平安证券研报数据显示,新鲜零食行业平均损耗率高达8%—15%,远超传统包装零食1%—3%的损耗水平。赛道近半数SKU保质期不超过5天,当日未售产品直接报废,无库存周转空间,损耗即纯亏损。
头部品牌金粒门凭借极致日配体系、数据化智能补货模型,可将损耗率压缩至传统零食赛道水平,但多数中小品牌仍依赖人工经验补货,库存管控能力薄弱。新鲜零食本质是零食零售+轻餐饮的复合业态,涵盖现制、仓储、冷链、补货、品控全流程,运营复杂度远超传统量贩零食,选址、客流、周转、品控任一环节出错,都会直接吞噬门店利润,单店盈利模型极易波动。
2. 同质化严重,价格争议频发,复购存疑
赛道爆款模式极易复制,同质化内卷快速来袭。目前四大头部品牌门店形态、产品结构高度趋同,均采用“现炒板栗+短保烘焙+鲜卤熟食+坚果果干+特色饮品”的组合模式,差异化仅体现在装修风格与品牌名称,核心产品、运营逻辑几乎无差别。
薛记炒货的发展轨迹已是前车之鉴:曾经凭借奶枣等独家爆款全网走红,随即引发全行业跟风复刻,叠加密集开店导致内部竞争加剧,门店客流、业绩持续下滑,2024年起经营压力凸显。如今新鲜零食赛道,正在复刻这一内卷路径。
与此同时,“高价刺客”争议不断。一栗北京门店现磨开心果酱单瓶售价68元,而同规格、同品质的线上同款产品仅需40元,溢价超70%。依靠新鲜感支撑的高溢价难以持续,当消费者猎奇热度褪去,高价能否匹配产品价值、能否维持稳定复购,成为行业普遍难题。
3. 巨头降维打击,行业天花板极低
新鲜零食主打的现制烘焙、短保熟食、鲜切水果、即时零食等业态,早已是盒马、七鲜等新零售超市的标配业务。相比新晋新鲜零食品牌,商超巨头拥有更完善的供应链体系、更低的采购成本、更成熟的冷链配送、更强的品控能力与品牌认知度,能够实现性价比与产品丰富度的双重碾压,形成降维打击。
从市场容量来看,赛道天花板清晰可见。国海证券测算,国内新鲜零食门店理论最大容量仅4000家;远瞻慧库中性预测下,行业终极市场规模约615亿元,乐观预估下不足800亿元。对比量贩零食2200亿元的成熟市场体量,新鲜零食赛道空间有限,难以孕育大体量头部企业。
4. 行业标准缺失,估值虚高,资本极度谨慎
目前新鲜零食赛道尚无统一行业定义与标准,何为“新鲜”、何为“现制”、短保保质期界定、产品品控规范、运营服务准则均无统一依据。2026年8月,七货街率先牵头探索行业标准建设,但赛道早已涌入数十个品牌、近2000家门店,行业过热、野蛮生长的态势已然形成。
更核心的资本顾虑,是赛道估值虚高、规模化盈利存疑。以几多全为例,品牌仅100余家门店,按30亿元估值计算,单店估值接近3000万元,远超普通零售门店估值水平。资本清晰认知:单店爆火不代表全域可复制,新鲜零食重运营、难标准化、高损耗的特性,决定了其无法复刻量贩零食三年万店的扩张速度,规模化盈利的确定性极低。
看似火热的2025年融资市场,实则以小额早期融资为主,真正决定行业格局的大额A轮集体停滞,头部机构持续观望、不敢重仓。
四、结语:是好生意,难成大风口
新鲜零食的崛起,精准解决了量贩零食时代的核心痛点:当极致低价成为行业标配,线下零食店的核心价值何在?新鲜零食给出了最优答案——用现制打造新鲜感、用体验替代低价、用短保筑牢品质、用精选提升效率。
从单店模型来看,这套商业逻辑完全跑通,金粒门单店月销400万的亮眼数据,足以证明消费市场的认可。但单店盈利不等于赛道成熟,单点火爆不等于全域规模化可行。高损耗、重运营、难标准化、低天花板、同质化内卷、巨头挤压、估值虚高,多重短板制约着赛道的长期发展。
量贩零食用三年时间证明,“低价”可以实现极致规模化;而新鲜零食需要更长时间验证,“新鲜”能否突破运营瓶颈、实现标准化复制。
未来很长一段时间,新鲜零食赛道仍将维持消费者排队、资本观望的矛盾态势。这是一门盈利能力可观的细分好生意,却很难成为体量巨大、确定性极强的全民大风口。赛道终局,终将属于能够攻克损耗难题、建立标准化体系、构筑独家差异化、实现稳定规模化盈利的深耕者。
发表回复
要发表评论,您必须先登录。